Domain kabelquerschnitt.de kaufen?
Wir ziehen mit dem Projekt
kabelquerschnitt.de um.
Sind Sie am Kauf der Domain
kabelquerschnitt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kabelquerschnitt.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
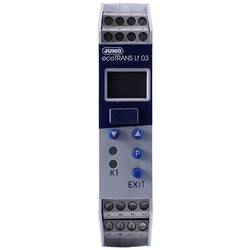
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00564045Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC 110..240V +10/-15% 48..63Hz. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00568255Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC/DC 20..30V 48..63Hz.. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1069,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit/ Widerstand, Relais 00441865Der konduktive Leitfähigkeitsmessumformer/ -schalter zur Hutschienenmontage misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit, bzw. den Widerstand von Flüssigkeiten. Das Gerät verfügt über zwei parallele, frei programmierbare Istwertausgänge für Leitfähigkeit und Temperatur sowie ein Relais (Wechsler). Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.745,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
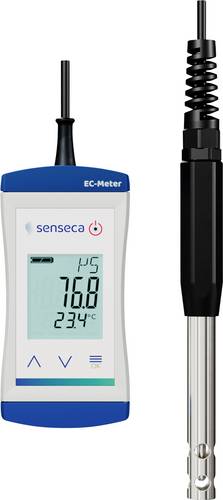
Senseca ECO 523 Leitfähigkeits-Messgerät Leitfähigkeit, Temperatur, Sauerstoff, WiderstandNiedrigleitfähige Flüssigkeiten benötigen ein Messgerät, das kleine Änderungen auflösen kann, ohne die tägliche Arbeit zu verkomplizieren. Das ECO 523 ist für Reinstwassermessungen und Servicetätigkeiten in Osmoseanlagen, der Filtertechnik, Laboren, pharmazeutischen Anwendungen und der Qualitätssicherung konzipiert. Die 2-polige Messzelle aus Edelstahl/PEEK ermöglicht eine hochauflösende Leitfähigkeitsmessung bis 0,001 µS/cm. Das Gerät deckt eine Leitfähigkeit bis 100,0 µS/cm und einen spezifischen Widerstand bis 20,00 MΩ/cm ab, mit integrierter Temperaturmessung und Kompensationsmodi für nLF, lineares Verhalten und schwache NaCl-Lösungen gemäß EN 60746-3. Für Arbeiten direkt am Prozess, im Labor oder bei Serviceeinsätzen vereint das Handgehäuse Schutzart (IP65/IP67), ein bruchsicheres ABS-Gehäuse und ein hintergrundbeleuchtetes 3-Zeilen-Display. Hold-, Min/Max- und Über-Kopf-Anzeigefunktionen helfen den Anwendern, Werte sauber abzulesen und zu erfassen, auch bei erschwertem Zugang.370,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **


Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler 00550843Dieser Leitfähigkeits-Messumformer/-Regler im Schalttafelgehäuse ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für nachrüstbare Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC 110..240V +10/-15% 48..63Hz. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1019,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT LWT-110 Leitfähigkeits-Messgerät Leitfähigkeit, WiderstandDas LWT-110 überzeugt durch das ergonomische Design, die staub- und wassergeschützte Ausführung nach IP67 und das beleuchtete Display. Das kompakte Leitfähigkeits-Messgerät VOLTCRAFT LWT-110 besitzt eine spezialisierte Messzelle für höchstauflösende Rein/Reinstwasseranwendungen. Anwendungsgebiete sind Umkehrosmose und ähnliche Filter, Labore, Qualitätssicherung, Service.425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00564045Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC 110..240V +10/-15% 48..63Hz. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1125,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Leitfähigkeit-, TDS-, Widerstand-Messumformer/-Regler, Schalttafelgehäuse 00568255Dieser Leitfähigkeits-Messumformer/Regler ist ein kompaktes, modulares Gerät, das durch seine Flexibilität mit 3 Steckplätzen für optionale Platinen unterschiedlichste Aufgaben lösen kann. Der Haupteingang wird für Sensoren zur Messung der elektrolytischen Leitfähigkeit, des spezifischen Widerstandes oder des TDS-Wertes eingesetzt. Dabei können sowohl konduktive Zwei-Elektroden-, als auch Vier-Elektroden-Messzellen angeschlossen werden. Der zweite Analogeingang (Kompensationseingang) ist für Widerstandsthermometer Pt100, beziehungsweise Pt1000, NTC/PTC oder Einheitssignale 0(4) bis 20 mA oder 0 bis 10 V ausgelegt. Die beiden binären Eingänge können sowohl als Initiatoren für Aktionen (beispielweise HOLD, Tastaturverriegelung) als auch bei Anschluss von Pulsgebern (beispielsweise Flügelrad-Sensoren) zur Durchflussmessung genutzt werden. Das kontrastreiche Grafikdisplay ermöglicht die Darstellung der Eingangssignale mit Ziffern oder als Bargraph. Die Anzeige der Parameter im Klartext macht die Bedienung leicht verständlich und sicher. Das Gerät kann als Zweipunkt-, Dreipunkt-, Dreipunkt-Schrittregler oder als stetiger Regler programmiert werden. Alle Reglerausgänge können auf P-, PI-, PD- oder PID-Verhalten mit einem komfortablen Setup-Programm (separat lieferbar) konfiguriert werden. Die Software der Regler enthält zudem eine Parametersatzumschaltung und ein Mathematikmodul. Neben den bereits beschriebenen Standardein-/ausgängen verfügt das Gerät zusätzlich über einen Analogausgang. Die Spannungsversorgung erfolgt über ein Schaltnetzteil AC/DC 20..30V 48..63Hz.. Der elektrische Anschluss erfolgt rückseitig über Schraubklemmen.1069,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Jumo Messumformer für konduktive Leitfähigkeit/ Widerstand, Relais 00441865Der konduktive Leitfähigkeitsmessumformer/ -schalter zur Hutschienenmontage misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit, bzw. den Widerstand von Flüssigkeiten. Das Gerät verfügt über zwei parallele, frei programmierbare Istwertausgänge für Leitfähigkeit und Temperatur sowie ein Relais (Wechsler). Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.745,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Senseca ECO 523 Leitfähigkeits-Messgerät Leitfähigkeit, Temperatur, Sauerstoff, WiderstandNiedrigleitfähige Flüssigkeiten benötigen ein Messgerät, das kleine Änderungen auflösen kann, ohne die tägliche Arbeit zu verkomplizieren. Das ECO 523 ist für Reinstwassermessungen und Servicetätigkeiten in Osmoseanlagen, der Filtertechnik, Laboren, pharmazeutischen Anwendungen und der Qualitätssicherung konzipiert. Die 2-polige Messzelle aus Edelstahl/PEEK ermöglicht eine hochauflösende Leitfähigkeitsmessung bis 0,001 µS/cm. Das Gerät deckt eine Leitfähigkeit bis 100,0 µS/cm und einen spezifischen Widerstand bis 20,00 MΩ/cm ab, mit integrierter Temperaturmessung und Kompensationsmodi für nLF, lineares Verhalten und schwache NaCl-Lösungen gemäß EN 60746-3. Für Arbeiten direkt am Prozess, im Labor oder bei Serviceeinsätzen vereint das Handgehäuse Schutzart (IP65/IP67), ein bruchsicheres ABS-Gehäuse und ein hintergrundbeleuchtetes 3-Zeilen-Display. Hold-, Min/Max- und Über-Kopf-Anzeigefunktionen helfen den Anwendern, Werte sauber abzulesen und zu erfassen, auch bei erschwertem Zugang.370,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behr, Verena: Physik an Stationen Spezial ElektrizitätPhysik an Stationen Spezial Elektrizität , Übungsmaterial zu den Kernthemen des Lehrplans (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Neuauflage, Erscheinungsjahr: 20130910, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Titel der Reihe: Stationentraining Sekundarstufe Physik##, Autoren: Behr, Verena~Lämmer, Julia, Auflage: 18002, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 72, Keyword: 5. bis 10. Klasse; Elektrizitätslehre; Physik; Sekundarstufe I, Fachschema: Physik / Lehrermaterial~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Physik, Fachkategorie: Unterrichtsmaterialien~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen: Physik, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 210, Höhe: 7, Gewicht: 233, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.